20 tonnes acquises en juillet : Pékin signe sa plus forte progression mensuelle depuis près de trois ans
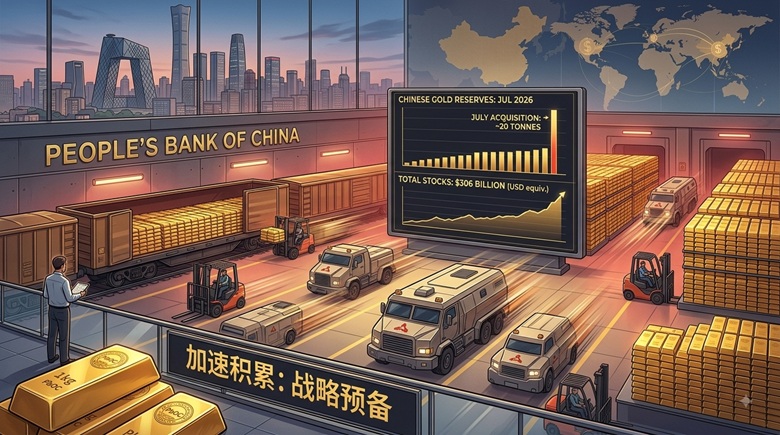
La Chine continue de renforcer méthodiquement ses réserves d’or, mais le rythme s’accélère nettement. Selon les dernières données publiées par l’Administration d’État des changes chinoise, Pékin aurait ajouté près de 20 tonnes d’or à ses réserves en juillet 2026. Une progression particulièrement marquée, puisqu’il faut remonter à octobre 2023 pour retrouver une hausse mensuelle aussi importante.
Cette nouvelle acquisition porte à 21 mois consécutifs la période d’accumulation des réserves aurifères chinoises. Depuis le début de l’année, la Chine aurait ainsi acheté environ 60 tonnes d’or supplémentaires. La valeur officielle de ses réserves atteint désormais, aux cours actuels, près de 306 milliards de dollars.
Une stratégie de diversification qui se confirme
Cette accélération n’est pas anodine. Depuis plusieurs années, la Banque populaire de Chine cherche à renforcer la part de l’or dans ses réserves, dans un contexte de remise en question progressive de la dépendance au dollar.
L’or présente en effet une caractéristique stratégique majeure pour Pékin : il ne constitue pas une dette émise par un autre État et peut être conservé directement sous le contrôle des autorités chinoises. À ce titre, il représente à la fois un actif de diversification et une forme d’assurance face aux risques géopolitiques et financiers.
Le mouvement chinois s’inscrit d’ailleurs dans une tendance plus large : plusieurs banques centrales ont accru leurs achats d’or ces dernières années, faisant du métal précieux un instrument de diversification des réserves internationales.
Pékin se prépare-t-il à un scénario de crise ?
L’accélération des achats chinois peut également être interprétée à la lumière des tensions géopolitiques actuelles. La Chine est confrontée à plusieurs risques susceptibles de perturber ses relations financières avec l’Occident : tensions commerciales avec les États-Unis, rivalité technologique, incertitudes autour de Taïwan ou encore risque de nouvelles sanctions internationales.
L’expérience russe depuis 2022 constitue, à cet égard, un précédent particulièrement marquant. Le gel d’une partie des réserves de change de la Russie par les pays occidentaux a démontré qu’un État pouvait se retrouver privé de l’accès à une partie de ses actifs détenus à l’étranger.
Pour Pékin, accumuler davantage d’or permet donc de réduire, au moins partiellement, cette vulnérabilité. Le métal jaune ne constitue certes pas une protection absolue contre une crise majeure, mais il offre une réserve de valeur qui échappe davantage aux mécanismes traditionnels de gel ou de confiscation d’avoirs détenus dans des juridictions étrangères.
Un signal potentiellement favorable pour le marché de l’or
Pour les investisseurs, cette politique chinoise constitue également un élément à surveiller. La Chine est l’un des principaux acteurs mondiaux du marché de l’or, à la fois comme producteur, consommateur et acheteur institutionnel.
Lorsque la deuxième économie mondiale augmente durablement ses réserves, cela contribue à soutenir la demande structurelle pour le métal précieux. Une poursuite des achats des banques centrales pourrait ainsi constituer un facteur de soutien supplémentaire aux cours de l’or, en complément des traditionnels moteurs du marché : inflation, taux d’intérêt réels, dollar et incertitudes géopolitiques.
La question est désormais de savoir si les 20 tonnes achetées en juillet constituent un pic ponctuel ou le début d’une nouvelle phase d’accumulation encore plus soutenue.
L’or, assurance stratégique de Pékin
Au-delà de la seule performance du métal précieux, les achats chinois racontent donc une évolution plus profonde de la gestion des réserves internationales. Pour Pékin, l’or semble progressivement s’imposer comme un actif stratégique permettant de diversifier les réserves, de limiter l’exposition au dollar et de renforcer la résilience financière du pays.
Avec 21 mois consécutifs d’achats et une accélération particulièrement nette en juillet, la Chine envoie en tout cas un message clair : dans un environnement marqué par les tensions commerciales, les risques géopolitiques et la fragmentation croissante du système financier international, Pékin entend disposer d’une réserve d’or toujours plus importante.
Et pour le marché, cette accumulation constitue un indicateur à suivre de très près : si la tendance se poursuit, la demande chinoise pourrait devenir un soutien durable supplémentaire pour le cours de l’or.
Or, devises et politique monétaire : un marché au cœur des enjeux mondiaux
Dans un contexte marqué par la volatilité des devises et des taux de change, l’or conserve son statut de valeur-refuge. Les décisions de la Fed, de la Bce et des grandes institutions monétaires influencent directement le prix de l’or, tandis que les investisseurs surveillent l’évolution du dollar américain, des liquidités et des taux. Le FMI, ou Fonds monétaire international, ainsi que les banques centrales comme la Banque de France, suivent eux aussi attentivement ces mouvements, alors que les pays émergents et les économies émergentes cherchent à diversifier leurs réserves. Entre dette publique, endettement, croissance du Pib, exportations et incertitudes liées à la politique monétaire, l’or apparaît comme un actif stratégique. Les économistes et les traders scrutent ainsi la cotation du métal jaune, tandis que les achats de lingots, de lingots d’or et les performances des sociétés minières témoignent de l’intérêt persistant pour le métal précieux. Depuis l’abandon de l’étalon-or, les marchés ont profondément évolué, mais l’or demeure un repère lorsque la confiance dans les monnaies s’érode. Des épisodes comme le Brexit ont d’ailleurs rappelé l’importance des mouvements de change et de la recherche de liquidité. Dans cet environnement, l’or reste au centre des stratégies de diversification, aussi bien pour les banques centrales que pour les investisseurs particuliers, sur les marchés physiques comme sur les plateformes d’exchange.
Dans un contexte de croissance mondiale fragilisée par un ralentissement et une possible guerre commerciale, les décisions de la Réserve fédérale et de la Banque centrale européenne sont particulièrement scrutées : une hausse des taux peut peser sur la croissance économique, tandis que la dépréciation d’une devise comme le yuan, le yen, le sterling ou la livre sterling influence le marché des changes, les importations et les exportations, alors que la Banque mondiale, les pays développés, les pays en développement, les agents économiques et chaque économiste ajustent leurs prévisions de croissance face aux risques de récession, aux déficits, aux emprunts et aux tensions pesant sur l’économie mondiale, notamment autour de l’économie chinoise, du USD, de la zone euro et de la monnaie nationale, avec des conséquences possibles sur les bons du Trésor, les dépôts, la convertibilité et les décisions de chaque gouverneur de banque centrale dans un contexte de mondialisation financière.
Une accumulation qui dépasse la seule logique financière
L’accélération des achats chinois mérite également d’être replacée dans le contexte de la transformation du système monétaire international. Depuis plusieurs années, les banques centrales cherchent à réduire leur exposition à certains actifs libellés en dollars, tout en conservant des réserves suffisamment liquides et diversifiées pour faire face aux périodes de turbulence. Dans cette stratégie, l’or occupe une place particulière.
Contrairement aux obligations souveraines, le métal jaune ne dépend pas directement de la solvabilité d’un émetteur. Il ne génère pas de revenu, mais il constitue un actif tangible, reconnu internationalement et pouvant être conservé sur le territoire national. Pour un pays disposant de réserves de change considérables comme la Chine, cette caractéristique prend une dimension stratégique.
Réduire progressivement la dépendance au dollar
L’objectif de Pékin n’est probablement pas de remplacer brutalement le dollar par l’or. Une telle transformation serait difficile, voire irréaliste, compte tenu du poids du billet vert dans le commerce international et les marchés financiers. La logique semble plutôt être celle d’une diversification progressive.
En augmentant la part de l’or dans ses réserves, la Chine peut réduire la concentration de ses actifs sur des instruments susceptibles d’être affectés par les décisions d’autres puissances. Cette stratégie devient particulièrement pertinente dans un environnement où les sanctions financières et les restrictions sur les mouvements de capitaux sont devenues des instruments majeurs de politique internationale.
L’or joue alors le rôle d’une forme d’assurance. Tant que les marchés fonctionnent normalement, son importance peut sembler limitée. Mais en cas de crise financière, de tensions géopolitiques ou de rupture des relations entre grandes puissances, la détention d’un actif physique directement contrôlé par l’État peut prendre une valeur considérable.
Une politique qui pourrait soutenir durablement les cours
Pour le marché de l’or, le phénomène est d’autant plus important que les achats des banques centrales constituent une demande structurelle. Contrairement à certains investisseurs particuliers, une banque centrale n’achète généralement pas pour revendre quelques semaines plus tard en fonction des fluctuations du cours. Les réserves sont constituées dans une perspective de long terme.
Cette différence contribue à modifier progressivement l’équilibre entre l’offre et la demande. Si plusieurs grandes banques centrales poursuivent simultanément leurs achats, une partie importante de l’or disponible peut être absorbée durablement par les institutions publiques.
La Chine représente évidemment un acteur majeur dans cette dynamique. Son niveau de consommation intérieure, sa production minière et ses réserves officielles lui donnent une influence considérable sur le marché mondial. Une accélération des achats officiels peut donc être interprétée comme un signal particulièrement intéressant pour les investisseurs spécialisés dans les métaux précieux.
Le facteur géopolitique à surveiller
Reste une question essentielle : jusqu’où Pékin souhaite-t-il aller ? Une accélération ponctuelle des achats ne signifie pas nécessairement qu’une rupture géopolitique est imminente. Il serait donc excessif de considérer chaque tonne achetée comme la préparation directe d’un conflit ou d’une crise financière.
En revanche, la régularité du mouvement est difficile à ignorer. Vingt et un mois consécutifs d’accumulation traduisent davantage une politique de long terme qu’une réaction temporaire aux fluctuations du marché.
Pour les observateurs de l’or, c’est probablement l’élément le plus important. La Chine ne semble pas chercher à profiter uniquement d’un cours favorable : elle paraît vouloir renforcer progressivement la place du métal jaune dans son architecture financière.
Si cette politique se poursuit au même rythme, voire s’intensifie, elle pourrait constituer l’un des principaux soutiens structurels du marché de l’or dans les prochaines années. Pour les investisseurs comme pour les professionnels du secteur, les prochaines publications des réserves chinoises seront donc particulièrement scrutées : elles permettront de déterminer si le record de juillet constitue un épisode isolé ou le début d’une nouvelle phase d’accumulation.
Laisser un commentaire